अर्थतन्त्र ठिकठाक रहेको कागजी सूचकको भ्रम र भान्साको यथार्थ
राष्ट्र बैंक र सरकारी तथ्याङ्कहरूले अहिले देशको बाह्य अर्थतन्त्र सुदृढ रहेको देखाएका छन् । विदेशी मुद्रा सञ्चिति बढेको छ, विप्रेषण (रेमिट्यान्स) भित्रिने क्रम उत्साहजनक छ र चालु खाता पनि बचतमा छ । तर, कागजी रूपमा देखिएका यी सकारात्मक सूचकहरूले आम नागरिक र वास्तविक अर्थतन्त्रको प्रतिनिधित्व गर्दैनन् । बाह्य सूचकहरू राम्रा देखिँदैमा आन्तरिक अर्थतन्त्र बलियो भएको मान्न सकिँदैन । बजारमा महँगीको दबाब उस्तै छ, रोजगारीका अवसरहरू सिर्जना हुन सकेका छैनन् र नागरिकको दैनिक जीवन झनै सकसपूर्ण बन्दै गएको छ ।
हाम्रो अर्थतन्त्र पूर्णतः विप्रेषणमा आधारित छ । रेमिट्यान्स बढ्दा बाह्य क्षेत्र भरपर्दो देखिए पनि यसले आन्तरिक उत्पादन र दिगो विकासमा ठोस योगदान पुर्याउन सकेको छैन । सरकारको कोषमा कति पैसा छ भन्ने कुराले मात्रै सरकार बलियो छ भन्ने सिद्ध हुँदैन; सरकारले पुँजीगत खर्च गर्ने क्षमता कति बढाउन सक्यो भन्ने मुख्य प्रश्न हो । विगतका वर्षहरूदेखि अहिलेसम्म हेर्दा खर्च गर्ने सरकारी क्षमतामा कुनै सुधार आएको छैन । जबसम्म सरकारले खर्च गर्ने क्षमता बढाउँदैन, तबसम्म आन्तरिक सूचकहरू सुध्रिन सम्भव छैन ।
सरकारले व्यवसायीहरूमाझ सकारात्मक सन्देश दिन र उनीहरूसँग प्रभावकारी संवाद गर्न सकेको छैन । व्यावसायिक कसुर र अनुसन्धानका नाममा कानुनी प्रक्रिया टुङ्गो नलाई धरपकड गर्ने र त्रास फैलाउने काम गर्दा निजी क्षेत्र झन् सशङ्कित बनेको छ ।
अर्थतन्त्र यति बेला सुस्त हुनु र निजी क्षेत्रमा निराशा छाउनुको प्रमुख कारण कोभिड–१९ महामारी र त्यसपछिको सुस्त नीतिगत व्यवस्थापन हो । भूकम्पले भौतिक क्षति पुर्याए पनि पुनर्निर्माणका कारण अर्थतन्त्रमा छिटै पुनरुत्थान (Resilience) आएको थियो । तर, कोभिड महामारीले ४०–५० वर्षदेखि नियमित रूपमा व्यवसाय गरिरहेका र कहिल्यै डिफल्टर नभएका उद्यमी–व्यवसायीहरूलाई धराशायी बनायो ।
महामारीका कारण व्यवसाय ठप्प हुँदा उनीहरू ऋण तिर्न नसक्ने अवस्थामा पुगे र बैंकको नजरमा 'डिफल्टर’ बने । यसरी कोभिडका कारण समस्यामा परेका पुराना र अनुभवी व्यवसायीहरूलाई पुनरुत्थान गर्न राज्यले छुट्टै दीर्घकालीन नीतिगत संयन्त्र बनाउनुपर्थ्यो । तर, राष्ट्र बैंक र अर्थ मन्त्रालयले त्यसो गर्नुको सट्टा ब्याजलाई पुँजीकरण गरिदिने र ऋणको आकार मात्र बढाउने काम गरे । यसले कागजमा ऋण बढेको देखियो, तर व्यवसायीको वास्तविक आर्थिक क्षमता र बजारको माग बढ्न सकेन ।
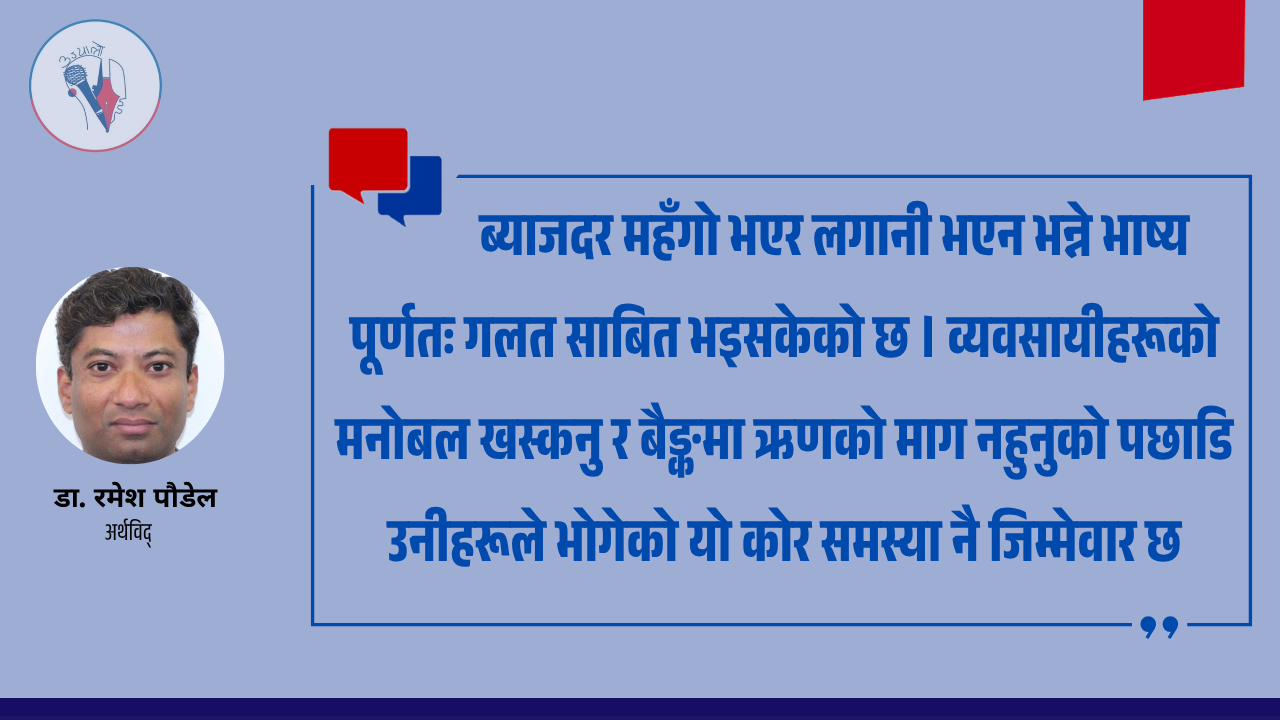
आज बैङ्कहरूमा ब्याजदर घटेको छ, तरलता (पैसा) थुप्रिएको छ, तर लगानीको माग छैन । ब्याजदर महँगो भएर लगानी भएन भन्ने भाष्य पूर्णतः गलत साबित भइसकेको छ । व्यवसायीहरूको मनोबल खस्कनु र बैङ्कमा ऋणको माग नहुनुको पछाडि उनीहरूले भोगेको यो कोर समस्या नै जिम्मेवार छ । सरकार परिवर्तन भइरहने तर समस्या समाधानमा कुनै पनि सरकार गम्भीर नहुने अवस्था दुःखद छ ।
सरकारले व्यवसायीहरूमाझ सकारात्मक सन्देश दिन र उनीहरूसँग प्रभावकारी संवाद गर्न सकेको छैन । व्यावसायिक कसुर र अनुसन्धानका नाममा कानुनी प्रक्रिया टुङ्गो नलाई धरपकड गर्ने र त्रास फैलाउने काम गर्दा निजी क्षेत्र झन् सशङ्कित बनेको छ ।
अहिलेको मुख्य चुनौती भनेको निजी क्षेत्रको खस्किएको मनोबल उकास्नु र उनीहरूलाई लगानीका लागि प्रोत्साहित गर्नु हो । कोभिडका कारण थलिएका लगभग ७० प्रतिशत व्यवसायीहरूलाई बोलाएर, उनीहरूका समस्या सुनेर विशेष सुविधा र राहत प्याकेज नदिएसम्म बजारमा लगानीको वातावरण बन्दैन । कागजी तथ्याङ्कमा मात्र रमाउनुको सट्टा सरकार र राष्ट्र बैंकले वास्तविक समस्याको जरो पहिचान गरी त्यसै अनुसार नीतिगत प्रहार (Hit) गर्नुपर्छ । नत्र, रेमिट्यान्सको जगमा अडिएको बाह्य सुन्दरताभित्र आन्तरिक अर्थतन्त्र झनै खोक्रो बन्दै जानेछ ।
(अर्थविद् डा.रमेश पौडेलसँग हृदय रिमालले गरेको कुराकानीमा आधारित)
ठाउँअनुसार बाढी पहिरो जोखिमको तह फरक–फरक हुन्छ
शुक्रबार, असोज ९, २०८३
लाइसेन्स माग्दा आफैँलाई आगो लगाउने घटना : व्यक्तिमा मात्रै होइन, प्रणालीमै समस्या
बिहीबार, असोज ८, २०८३
बाढी प्रभावित बालबालिकाको अधिकारसँगै सुरक्षा चुनौती
बुधबार, असोज ७, २०८३
तीन दिन ठूलो पानी पर्ने भएपछि पूर्वतयारी शुरु
मंगलबार, असोज ६, २०८३
टुँडिखेलमा अड्किएको प्रधानमन्त्रीको आवाज न्यूयोर्कमा खुल्ने आशा गरौँ
सोमबार, असोज ५, २०८३